Revisa la imputación a IVA de una compra o inversión
Revisa el porcentaje de IVA computable de una compra o inversión y contrasta el gasto y la hoja fiscal.
- Compra o inversión y criterio de imputación contrastados con la persona responsable fiscal.
- Permiso de edición y período abierto. Para revisar el asiento, contabilidad preparada.
Sigue el recorrido
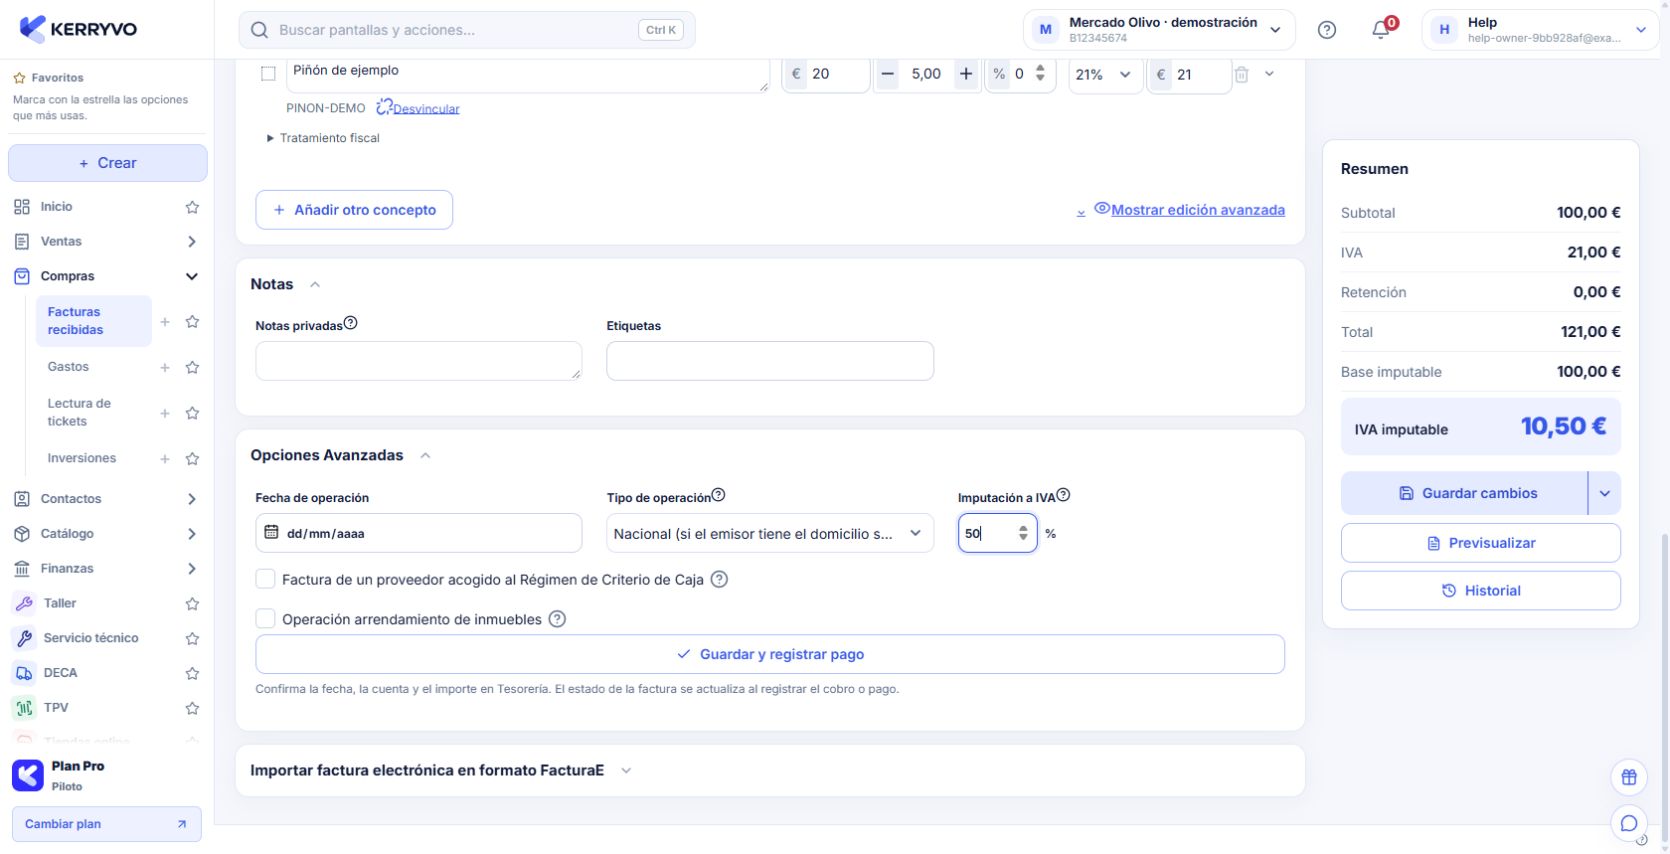
Kerryvo web actual · ensayo local con personas, documentos e importes ficticios.
Identifica la compra o inversión
Abre el documento correcto y contrasta proveedor, número, base, tipo y cuota de IVA del original.
Distingues la cuota soportada del importe que será computable.
Identifica la compra o inversión
Abre el documento correcto y contrasta proveedor, número, base, tipo y cuota de IVA del original.
Qué deberías ver. Distingues la cuota soportada del importe que será computable.
Abre las opciones avanzadas
Localiza «Opciones Avanzadas» y «Imputación a IVA (%)». Revisa también la imputación del gasto que corresponda al documento.
Qué deberías ver. Puedes comprobar porcentajes distintos para gasto e IVA.
Introduce el porcentaje revisado
Especifica el porcentaje que corresponda en «Imputación a IVA (%)». Revisa el resumen y guarda el documento por su acción disponible.
Qué deberías ver. Queda guardada la imputación revisada.
Contrasta el asiento y el gasto
Si existe contabilidad, revisa el asiento del documento. En un ejemplo de base 100 €, IVA 21 € e imputación de IVA del 50 %, se computan 10,50 € de IVA y el resto de esa cuota incrementa el gasto: 110,50 €.
Qué deberías ver. Puedes comprobar el efecto contable del porcentaje con los datos del caso.
Revisa la hoja de impuestos
Abre el período de IVA correspondiente y actualiza su cálculo. Comprueba importes, ajustes y avisos de origen cambiado antes de descargar la hoja para la asesoría.
Qué deberías ver. La revisión conecta documento, IVA computable y hoja fiscal sin sustituir su validación.
Ejemplo: gasto imputado al 100 % y sin otros componentes fiscales
Desliza la tabla para ver todas las columnas.
| Base | IVA soportado | Imputación IVA | IVA computable | Gasto contabilizable |
|---|---|---|---|---|
| 100 € | 21 € | 100 % | 21 € | 100 € |
| 100 € | 21 € | 50 % | 10,50 € | 110,50 € |
| 100 € | 21 € | 0 % | 0 € | 121 € |
Al terminar
La revisión conecta documento, IVA computable y hoja fiscal sin sustituir su validación.
Se abrirá tu cuenta. Comprueba la empresa activa antes de realizar cambios.
Si algo no encaja
¿IVA cero y no deducible significan lo mismo?
Una operación sin cuota repercutida y una cuota soportada no computable son casos diferentes. Contrasta tipo, tratamiento fiscal e imputación.
¿Tengo que dividir la compra en dos líneas para imputar el 50 %?
Kerryvo dispone de «Imputación a IVA (%)» en compras e inversiones. Usa ese control con el criterio revisado y comprueba el asiento y cálculo resultantes.
¿Cambiar el porcentaje realiza una presentación?
Revisa y guarda el documento y la hoja de trabajo. La validación y presentación tienen su propio procedimiento.
¿Te ha servido esta guía?
Tu respuesta nos ayuda a mejorar las explicaciones.