Analiza rentabilidad, seguimiento y costes de tus proyectos
Interpreta la previsión de cierre, filtra la evolución mensual y contrasta fases, personas, origen del coste y clientes.
- Permiso para consultar importes y proyectos visibles de la empresa activa.
- Documentos imputados y horas aprobadas; las previsiones deben estar revisadas.
- Contabilidad en Pro para consultar y repartir asientos.
Sigue el recorrido
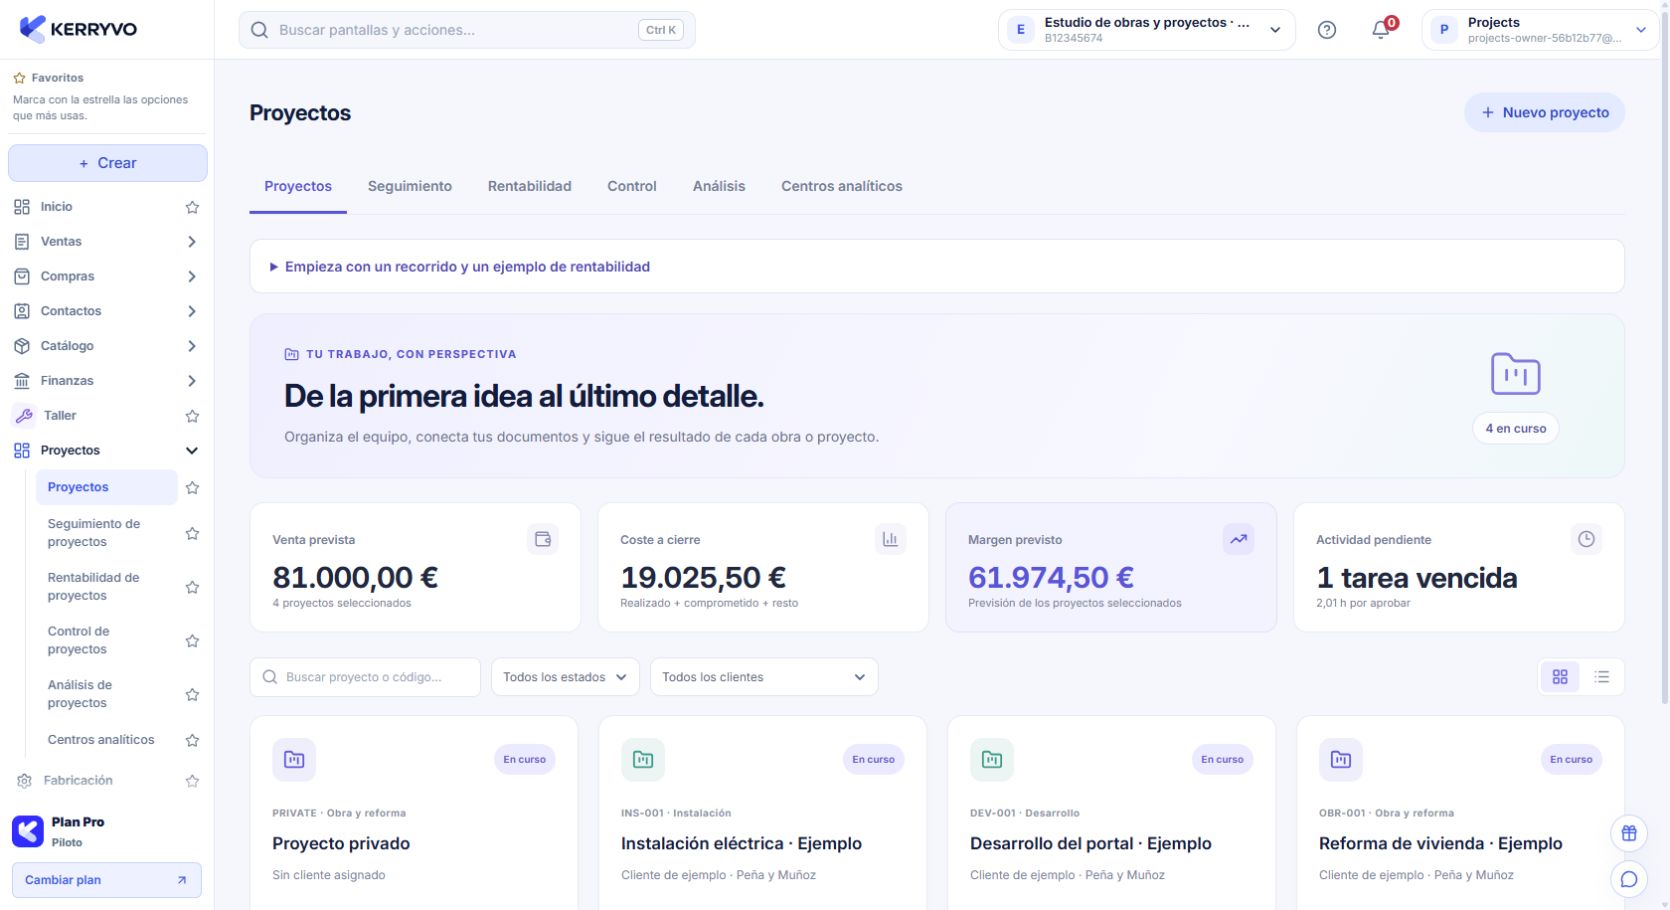
Kerryvo web · empresa, personas y operaciones ficticias de validación.
Contrasta cartera y previsión de cierre
Abre Proyectos → Rentabilidad. Revisa venta prevista, coste realizado, comprometido pendiente, resto por ejecutar y margen a cierre. Comprueba los avisos de Control.
Puedes explicar qué componentes forman el margen previsto.
Contrasta cartera y previsión de cierre
Abre Proyectos → Rentabilidad. Revisa venta prevista, coste realizado, comprometido pendiente, resto por ejecutar y margen a cierre. Comprueba los avisos de Control.
Qué deberías ver. Puedes explicar qué componentes forman el margen previsto.
Selecciona el periodo del análisis
Abre Análisis de proyectos. Selecciona Desde, Hasta y Proyecto del análisis. Revisa los indicadores y Evolución mensual.
Qué deberías ver. Ingresos, costes, horas y resultado corresponden al periodo seleccionado.
Localiza el origen de las diferencias
Revisa Fases y presupuesto, Personas y horas, Origen del coste y Clientes. Contrasta horas pendientes, horas facturables sin preparar, costes provisionales y presupuesto total de cada fase.
Qué deberías ver. Puedes localizar dónde revisar presupuesto, carga o imputación.
Resuelve los avisos de valoración
En Costes y cambios y en Control, revisa líneas provisionales o «Coste pendiente de valorar». Una hora sin coste o una entrada sin valoración impide interpretar el margen como definitivo. Contrasta documento y trabajo de origen antes de completar el coste.
Qué deberías ver. La rentabilidad identifica las valoraciones pendientes en lugar de tratarlas como coste cero.
Separa realizado, pendiente y cambios
Contrasta los compromisos abiertos: su pendiente es comprometido menos ya realizado. El resto por ejecutar es adicional. Los cambios aprobados añaden venta y coste pendiente; propuestos o rechazados no tienen el mismo efecto. Actualiza las previsiones cuando se registra trabajo real.
Qué deberías ver. La previsión de cierre evita duplicar realizado, comprometido y trabajo restante.
Comprueba el modo de los trabajos vinculados
En Documentos → Trabajos relacionados revisa cada «Origen de costes». Solo vinculación, mano de obra SAT y ejecución completa incorporan información distinta. La ejecución completa sustituye compras directas de materiales; contrasta también las horas manuales para no repetir trabajo.
Qué deberías ver. Puedes justificar el origen y alcance de los costes del proyecto.
Exporta o prepara información para el cliente
Pulsa Exportar análisis para descargar el CSV de la dimensión seleccionada. Desde el proyecto, pulsa PDF para cliente y revisa el contenido antes de compartirlo.
Qué deberías ver. Dispones de una exportación filtrada para gestión y un PDF de seguimiento sin costes internos ni margen.
Al terminar
Análisis contrastado por periodo y dimensión, con exportación y límites de interpretación claros.
Se abrirá tu cuenta. Comprueba la empresa activa antes de realizar cambios.
Si algo no encaja
¿Por qué gestión y contabilidad no coinciden?
Las horas aprobadas, compromisos y previsiones forman parte de la gestión; no crean asientos por sí solos. Consulta los ingresos y gastos contabilizados por separado.
¿Por qué no veo importes?
Los técnicos tienen acceso limitado. Revisa tu rol y pertenencia al proyecto con el responsable.
¿Revisar un coste en el módulo de origen asegura un margen definitivo aquí?
No siempre. Comprueba las líneas y avisos del proyecto: puede conservar información provisional de declaraciones o entradas de origen. No interpretes un margen pendiente como una ganancia confirmada.
¿Te ha servido esta guía?
Tu respuesta nos ayuda a mejorar las explicaciones.