Revisa el coste definitivo de un parte terminado
Confirma los consumos y documenta una revisión económica sin modificar los movimientos originales.
- Fabricación disponible y acceso de gestión a costes.
- Parte identificado y documentos que justifican los costes revisados.
Sigue el recorrido
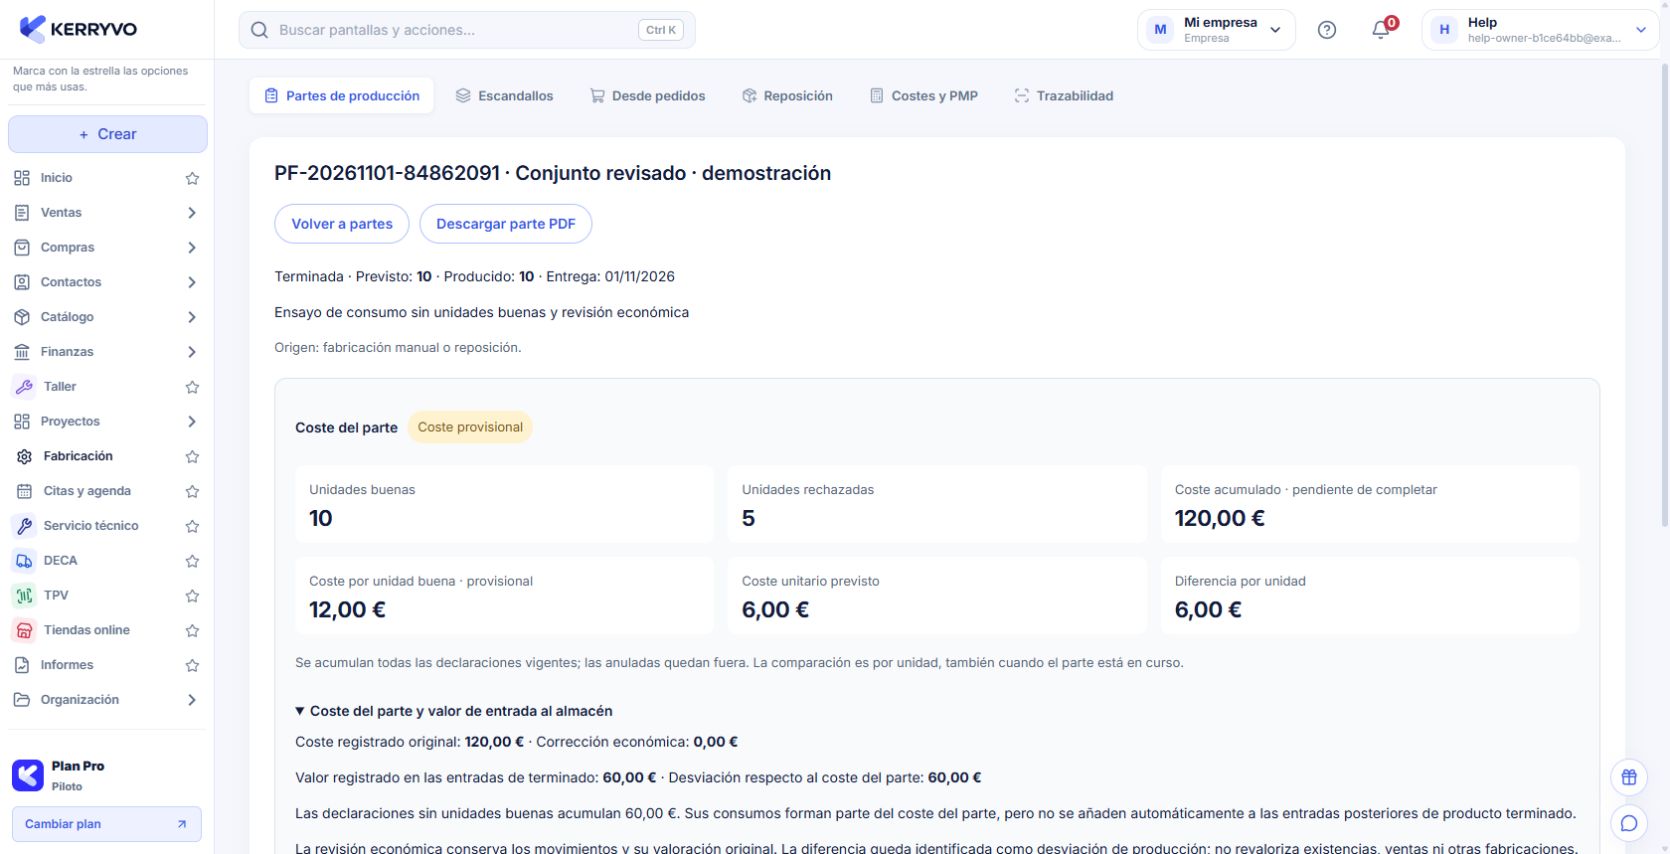
Kerryvo web · personas, operaciones e importes ficticios de comprobación.
Contrasta la producción acumulada
Abre el parte y revisa su Coste del parte: unidades buenas, rechazadas, coste acumulado, coste por unidad y estado. Termina la producción cuando el trabajo real haya concluido.
El parte terminado está preparado para una revisión económica.
Contrasta la producción acumulada
Abre el parte y revisa su Coste del parte: unidades buenas, rechazadas, coste acumulado, coste por unidad y estado. Termina la producción cuando el trabajo real haya concluido.
Qué deberías ver. El parte terminado está preparado para una revisión económica.
Revisa los materiales definitivos
Pulsa Revisar coste definitivo. Despliega Revisar materiales y confirma el coste por unidad de cada consumo, especialmente los pendientes o provisionales, con el documento de origen.
Qué deberías ver. Cada consumo tiene una valoración revisada explícitamente.
Indica el ajuste y su respaldo
Completa Ajuste adicional sobre el coste registrado (€), Documento o referencia de revisión y Motivo. Revisa el total calculado. El ajuste es el importe total adicional; no repitas aquí correcciones ya indicadas en materiales.
Qué deberías ver. La revisión explica el total económico y su justificación.
Confirma el alcance y guarda
Confirma que el coste está completo y, cuando exista diferencia con las entradas, reconoce expresamente la desviación. Pulsa Guardar revisión de coste.
Qué deberías ver. El resumen identifica el coste como Revisado.
Comprueba el historial
Revisa el coste por unidad, la diferencia con el almacén e Historial de revisiones económicas. Si cambia la producción vigente, vuelve a revisar el coste sobre la nueva situación.
Qué deberías ver. El coste definitivo tiene respaldo e historial sin borrar revisiones anteriores.
Al terminar
El coste definitivo tiene respaldo e historial sin borrar revisiones anteriores.
Se abrirá tu cuenta. Comprueba la empresa activa antes de realizar cambios.
Si algo no encaja
¿Revisar elimina los costes provisionales del pasado?
Conserva las declaraciones originales. El resumen utiliza la revisión vigente y mantiene el historial.
¿Revisar de nuevo incrementa siempre el ajuste anterior?
No. El ajuste indicado es el total adicional sobre el coste registrado, no un incremento acumulable sobre la revisión previa.
¿Te ha servido esta guía?
Tu respuesta nos ayuda a mejorar las explicaciones.