El coste del parte difiere del valor de entrada al almacén
Identifica costes sin unidades buenas y revisiones económicas antes de atribuir la diferencia a un error de stock.
- Fabricación disponible y acceso de gestión a costes.
- Parte identificado y documentos que justifican los costes revisados.
Sigue el recorrido
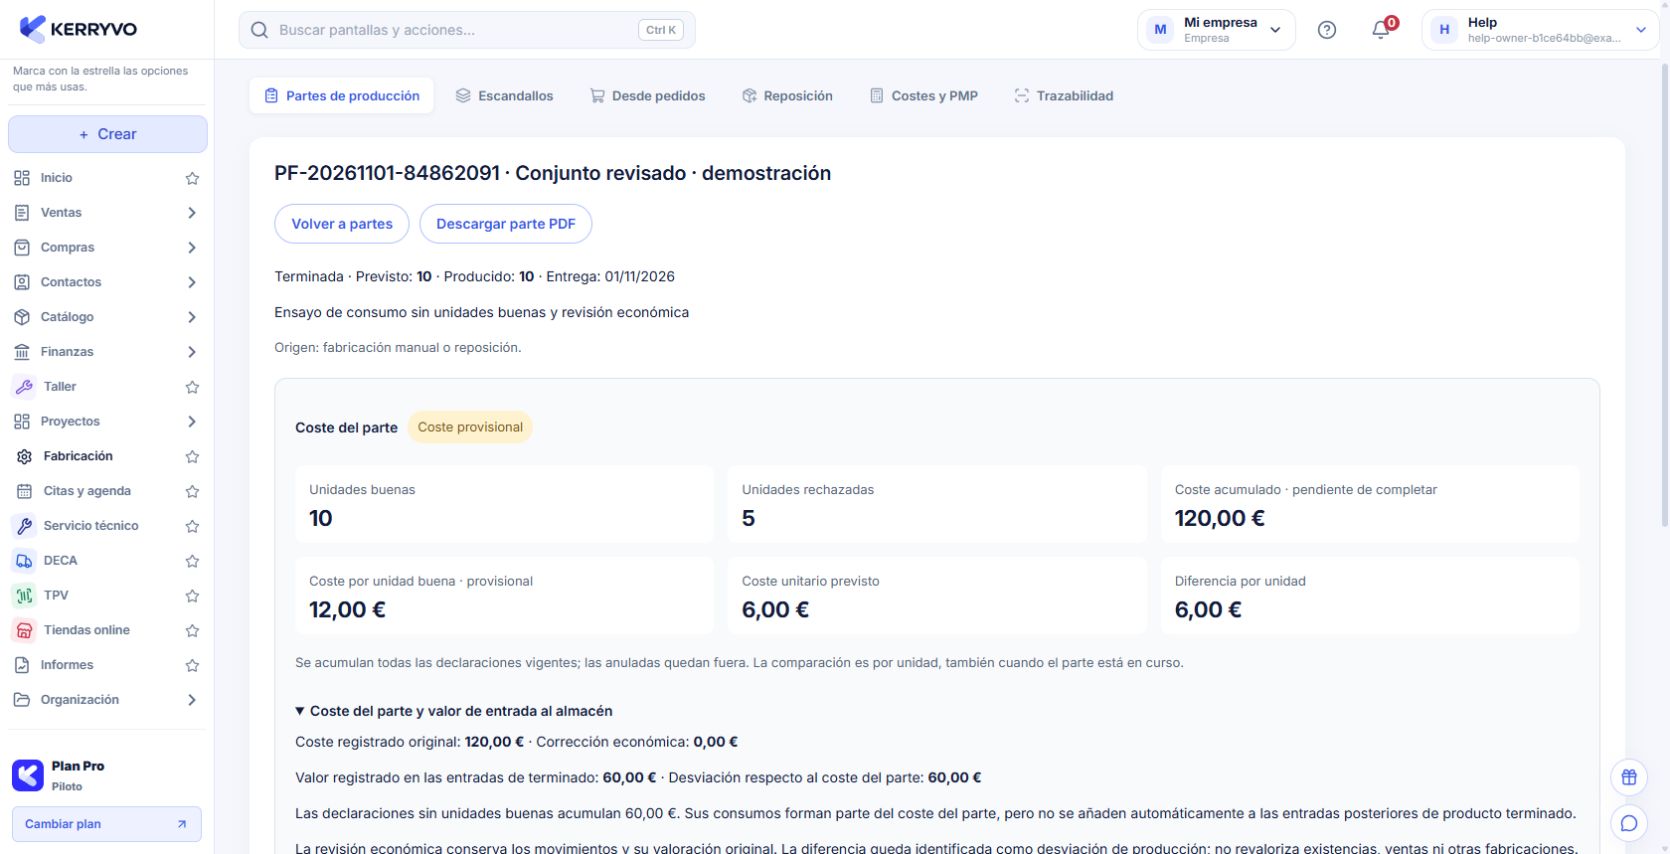
Kerryvo web · personas, operaciones e importes ficticios de comprobación.
Compara las mismas magnitudes
En Coste del parte, contrasta coste acumulado y coste por unidad buena. Despliega Coste del parte y valor de entrada al almacén y revisa coste registrado, corrección económica, entradas y desviación.
Distingues el coste del trabajo del valor conservado en los movimientos.
Compara las mismas magnitudes
En Coste del parte, contrasta coste acumulado y coste por unidad buena. Despliega Coste del parte y valor de entrada al almacén y revisa coste registrado, corrección económica, entradas y desviación.
Qué deberías ver. Distingues el coste del trabajo del valor conservado en los movimientos.
Busca declaraciones sin unidades buenas
Revisa cada declaración vigente. Una declaración con consumos y cero unidades buenas incorpora coste al parte, pero no genera una entrada de terminado.
Qué deberías ver. Puedes identificar costes que no entraron en producto obtenido.
Contrasta el ejemplo con tus cantidades
En el ensayo, una prueba sin unidades buenas consumió 60 € y una declaración posterior recibió diez unidades por otros 60 €. El parte acumuló 120 €: 12 € por unidad buena; las entradas conservaron 60 €: 6 € por unidad.
Qué deberías ver. La diferencia de 60 € queda explicada como desviación de producción.
Corrige solo lo que corresponda
Si las cantidades físicas son erróneas, revisa la anulación de declaraciones. Si cambia la valoración económica, utiliza Revisar coste definitivo con respaldo. Comprueba aparte PMP e historial del artículo.
Qué deberías ver. La corrección elegida respeta el origen físico o económico de la diferencia.
Al terminar
La corrección elegida respeta el origen físico o económico de la diferencia.
Se abrirá tu cuenta. Comprueba la empresa activa antes de realizar cambios.
Si algo no encaja
¿Debe coincidir siempre el coste por unidad con el PMP del producto?
No. El PMP incluye el saldo y las entradas valoradas del artículo. El coste del parte incluye sus declaraciones y su revisión económica.
¿Una declaración anulada sigue sumando al resumen?
No. El resumen acumula las vigentes; la anulación y la revisión anterior siguen identificadas en sus historiales.
¿Te ha servido esta guía?
Tu respuesta nos ayuda a mejorar las explicaciones.