Las ventas, la tesorería y el resultado muestran importes distintos
Compara alcance, fechas y origen de los importes antes de considerar que hay un descuadre.
- Informes y períodos que quieres comparar identificados.
- Acceso a sus documentos, cobros o asientos de origen.
Sigue el recorrido
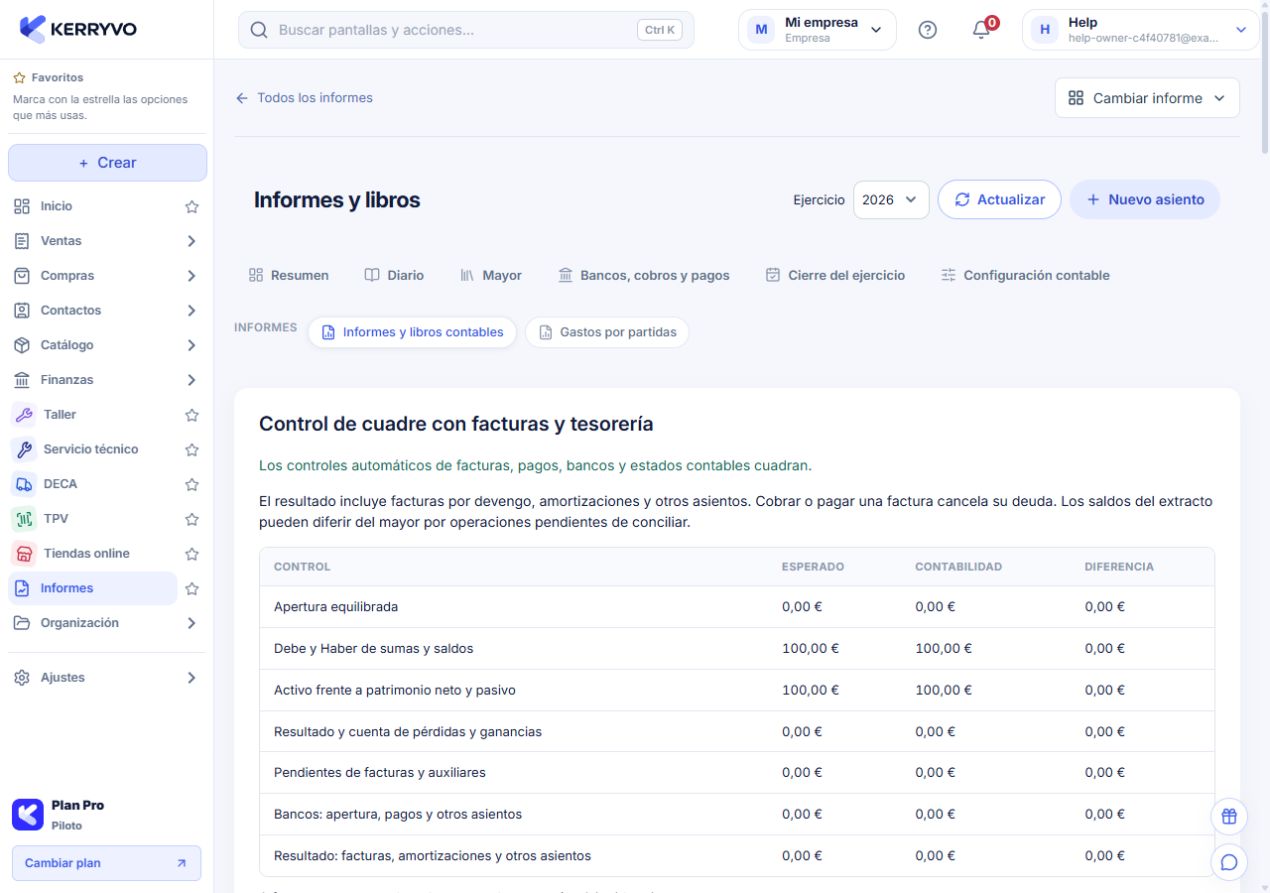
Kerryvo web actual · ensayo local con personas y datos ficticios.
Iguala empresa y período
Comprueba empresa, ejercicio, fechas y demás filtros de cada informe. Revisa si la consulta es acumulada o de un período parcial.
La comparación parte de un alcance equivalente.
Iguala empresa y período
Comprueba empresa, ejercicio, fechas y demás filtros de cada informe. Revisa si la consulta es acumulada o de un período parcial.
Qué deberías ver. La comparación parte de un alcance equivalente.
Identifica qué mide cada informe
Distingue documentos de venta, cobros y pagos, resumen fiscal y resultado contable. Revisa el título y notas de la pantalla.
Qué deberías ver. Sabes qué operaciones explican cada cifra.
Compara importes equivalentes
Contrasta base, impuestos, descuentos y total. Revisa abonos, gastos computables y amortizaciones cuando formen parte de ese informe.
Qué deberías ver. Puedes separar una diferencia de criterio de un dato incorrecto.
Abre el origen de la diferencia
Localiza documentos, movimientos o asientos que explican el importe. En Gastos por partidas, revisa clasificación, fechas y el detalle del documento.
Qué deberías ver. La diferencia se puede contrastar con sus registros.
Corrige solo el dato identificado
Si existe un error, utiliza su circuito y permiso, actualiza el informe y repite los mismos filtros. Para soporte, conserva informes, período, filtros y ejemplo de origen.
Qué deberías ver. Puedes explicar o reproducir la diferencia con un alcance comprobado.
Contrasta el origen del importe
Desliza la tabla para ver todas las columnas.
| Consulta | Origen que debes revisar |
|---|---|
| Ventas | Documentos y fechas de venta; contrasta base, impuestos y total. |
| Tesorería | Cobros y pagos y sus fechas; una factura pendiente todavía no es un cobro. |
| Resultado contable | Asientos y cuentas del ejercicio y período elegidos. |
| Gastos por partidas | Gasto neto por devengo, agrupado por los tres primeros dígitos de cuenta; abonos y reversiones restan. Los pagos no duplican el gasto. |
Al terminar
Puedes explicar o reproducir la diferencia con un alcance comprobado.
Se abrirá tu cuenta. Comprueba la empresa activa antes de realizar cambios.
Si algo no encaja
¿Ventas y cobros deben coincidir siempre?
Miden documentos y entradas de dinero de su propio alcance. Comprueba pendientes, fechas y medios de pago.
¿Por qué cambia el porcentaje de una partida?
Revisa gasto neto, abonos y base de comparación. La pantalla explica los casos negativos, superiores al 100 % o sin base.
¿Puedo corregir el informe directamente?
Revisa el documento, movimiento, clasificación o asiento de origen y utiliza el circuito que corresponda.
¿Te ha servido esta guía?
Tu respuesta nos ayuda a mejorar las explicaciones.